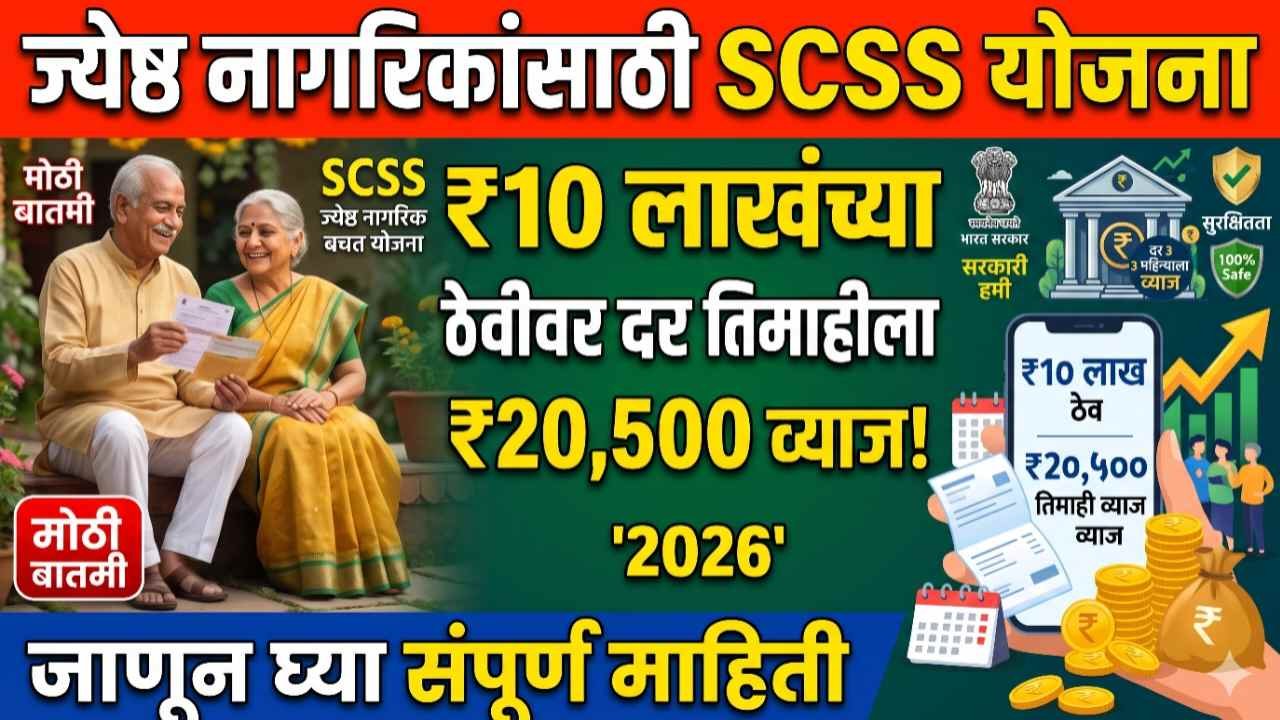
निवृत्तीनंतर नियमित उत्पन्न मिळावे आणि आयुष्यभराची बचत सुरक्षित राहावी, अशी अनेक ज्येष्ठ नागरिकांची इच्छा असते. अशा नागरिकांसाठी केंद्र सरकारची Senior Citizens Savings Scheme (SCSS) म्हणजेच ज्येष्ठ नागरिक बचत योजना हा एक महत्त्वाचा गुंतवणूक पर्याय आहे.
ऑक्टोबर ते डिसेंबर 2026 या तिमाहीसाठी या योजनेचा वार्षिक व्याजदर 8.2% असल्याची माहिती देण्यात आली आहे. या दरानुसार एखाद्या ज्येष्ठ नागरिकाने SCSS योजनेत ₹10 लाखांची गुंतवणूक केली, तर त्यांना वर्षाला ₹82,000 व्याज मिळू शकते. म्हणजेच दर तीन महिन्यांनी ₹20,500 व्याज मिळेल.
विशेष म्हणजे या योजनेत व्याज दर महिन्याला न देता दर तिमाहीला दिले जाते. त्यामुळे निवृत्तीनंतर नियमित उत्पन्नाची गरज असलेल्या नागरिकांसाठी ही योजना विचारात घेण्यासारखी आहे. चला तर मग, या योजनेतील गुंतवणूक, व्याज, पात्रता आणि महत्त्वाचे नियम समजून घेऊया.
SCSS योजनेत ₹10 लाख ठेवल्यास किती व्याज मिळेल?
ऑक्टोबर ते डिसेंबर 2026 या तिमाहीसाठी लागू असलेल्या 8.2% वार्षिक व्याजदरानुसार ₹10 लाखांच्या ठेवीवर मिळणारे व्याज पुढीलप्रमाणे आहे.
| तपशील | रक्कम |
|---|---|
| एकूण गुंतवणूक | ₹10,00,000 |
| वार्षिक व्याजदर | 8.2% |
| एका वर्षाचे व्याज | ₹82,000 |
| दर तिमाहीचे व्याज | ₹20,500 |
| पाच वर्षांचे एकूण व्याज* | ₹4,10,000 |
| पाच वर्षांनंतर मूळ ठेव | ₹10,00,000 |
वरील गणना संपूर्ण पाच वर्षे 8.2% व्याजदर कायम राहिल्यास केली आहे. प्रत्यक्षात पुढील तिमाहीसाठी व्याजदर बदलल्यास एकूण व्याजाची रक्कम वेगळी असू शकते.
SCSS योजनेमध्ये व्याज तिमाही आधारावर दिले जाते. हे व्याज पुन्हा मूळ ठेवीत जोडले जात नाही. त्यामुळे गुंतवणूकदाराला नियमित अंतराने व्याजाची रक्कम मिळते.
वेगवेगळ्या ठेवींवर किती व्याज मिळेल?
8.2% वार्षिक व्याजदरानुसार वेगवेगळ्या गुंतवणूक रकमेवर मिळणारे अंदाजे व्याज पुढीलप्रमाणे आहे.
| गुंतवणूक | वार्षिक व्याज | दर तिमाहीचे व्याज |
|---|---|---|
| ₹5 लाख | ₹41,000 | ₹10,250 |
| ₹10 लाख | ₹82,000 | ₹20,500 |
| ₹15 लाख | ₹1,23,000 | ₹30,750 |
| ₹20 लाख | ₹1,64,000 | ₹41,000 |
| ₹30 लाख | ₹2,46,000 | ₹61,500 |
लक्षात घ्या, SCSS योजनेमध्ये एका व्यक्तीच्या सर्व खात्यांमधील एकूण गुंतवणुकीची कमाल मर्यादा ₹30 लाख आहे. त्यामुळे या मर्यादेपेक्षा जास्त रक्कम या योजनेत जमा करता येत नाही.
SCSS योजनेत कोण खाते उघडू शकते?
या योजनेचा लाभ प्रामुख्याने ज्येष्ठ नागरिकांना घेता येतो. खाते उघडण्यासाठी पुढील पात्रता महत्त्वाची आहे.
- 60 वर्षे किंवा त्यापेक्षा जास्त वय असलेले भारतीय नागरिक.
- 55 ते 60 वर्षे वयोगटातील निवृत्त नागरी कर्मचारी, संबंधित अटींच्या अधीन.
- 50 ते 60 वर्षे वयोगटातील निवृत्त संरक्षण कर्मचारी, लागू नियमांच्या अधीन.
- पती-पत्नी संयुक्त खाते उघडू शकतात. मात्र, संयुक्त खात्यातील संपूर्ण गुंतवणूक पहिल्या खातेदाराच्या नावावर मोजली जाते.
55 ते 60 वर्षे वयोगटातील निवृत्त कर्मचाऱ्यांसाठी निवृत्तीनंतर खाते उघडण्याची निर्धारित मुदत आणि इतर अटी लागू होऊ शकतात. त्यामुळे अर्ज करण्यापूर्वी संबंधित पोस्ट ऑफिस किंवा बँकेत पात्रतेची खात्री करावी.
SCSS योजनेचा कालावधी किती वर्षांचा आहे?
SCSS योजनेचा मूळ कालावधी पाच वर्षांचा असतो. म्हणजेच खाते उघडल्यानंतर पाच वर्षे पूर्ण झाल्यावर गुंतवणूकदाराला खाते बंद करून मूळ रक्कम काढता येते.
पाच वर्षांचा कालावधी पूर्ण झाल्यानंतर पात्रतेनुसार खाते आणखी तीन वर्षांसाठी वाढवण्याचा पर्याय उपलब्ध आहे.
मुदतवाढीसाठी मॅच्युरिटीच्या तारखेपासून एका वर्षाच्या आत अर्ज करणे आवश्यक असते. मुदतवाढ दिल्यानंतर त्या वेळी लागू असलेल्या व्याजदरानुसार व्याज मिळते.
SCSS योजनेत पैसे कसे जमा करायचे?
ज्येष्ठ नागरिक पोस्ट ऑफिस किंवा SCSS खाते उघडण्याची सुविधा असलेल्या अधिकृत बँकेत जाऊन या योजनेत खाते उघडू शकतात.
खाते उघडताना साधारणपणे पुढील कागदपत्रांची आवश्यकता असते:
- आधार कार्ड
- पॅन कार्ड
- वयाचा पुरावा
- पासपोर्ट आकाराचा फोटो
- पत्ता आणि ओळखीचा पुरावा
- निवृत्तीशी संबंधित कागदपत्रे, लागू असल्यास
- खाते उघडण्यासाठी आवश्यक गुंतवणुकीची रक्कम
या योजनेत गुंतवणुकीची रक्कम ₹1,000 च्या पटीत असणे आवश्यक आहे. खाते उघडताना एकरकमी रक्कम जमा केली जाते. कमाल गुंतवणूक मर्यादा ₹30 लाख आहे.
SCSS योजनेतून मिळणाऱ्या व्याजावर कर भरावा लागतो का?
होय. SCSS योजनेतून मिळणारे व्याज हे करपात्र उत्पन्न आहे. त्यामुळे गुंतवणूकदाराच्या एकूण उत्पन्नानुसार त्यावर आयकर लागू होऊ शकतो.
व्याजाच्या रकमेवर लागू नियमांनुसार TDS म्हणजेच स्रोतावर करकपात केली जाऊ शकते. TDS ची मर्यादा आणि नियम आर्थिक वर्षानुसार बदलू शकतात. त्यामुळे चालू आर्थिक वर्षातील अधिकृत आयकर नियम तपासणे आवश्यक आहे.
तसेच जुन्या करप्रणालीत पात्र SCSS गुंतवणुकीवर आयकर कायद्याच्या कलम 80C अंतर्गत निर्धारित मर्यादेत वजावट मिळू शकते. नवीन करप्रणालीमध्ये ही वजावट सामान्यतः उपलब्ध नसते.
त्यामुळे गुंतवणूक करण्यापूर्वी आपल्या करप्रणालीचा आणि एकूण उत्पन्नाचा विचार करावा.
मुदत पूर्ण होण्यापूर्वी SCSS खाते बंद करता येते का?
होय. काही अटींच्या अधीन राहून SCSS खाते मुदत पूर्ण होण्यापूर्वी बंद करता येते. मात्र, अशा वेळी ठेवीच्या रकमेवर कपात किंवा व्याजासंबंधी नियम लागू होऊ शकतात.
- एक वर्ष पूर्ण होण्यापूर्वी: खाते बंद केल्यास व्याज दिले जात नाही. आधी दिलेले व्याज असल्यास ते नियमानुसार वसूल केले जाऊ शकते.
- एक वर्षानंतर पण दोन वर्षांपूर्वी: मूळ ठेवीतून 1.5% कपात होऊ शकते.
- दोन वर्षांनंतर पण पाच वर्षांपूर्वी: मूळ ठेवीतून 1% कपात होऊ शकते.
त्यामुळे SCSS योजनेत गुंतवणूक करण्यापूर्वी पुढील पाच वर्षांत पैशांची गरज भासण्याची शक्यता आहे का, याचा विचार करणे महत्त्वाचे आहे.
ज्येष्ठ नागरिकांसाठी SCSS योजना फायदेशीर आहे का?
निवृत्तीनंतर नियमित व्याज उत्पन्न हवे असलेल्या आणि काही वर्षांसाठी एकरकमी रक्कम गुंतवून ठेवू शकणाऱ्या ज्येष्ठ नागरिकांसाठी SCSS योजना विचारात घेण्यासारखी आहे.
या योजनेची काही महत्त्वाची वैशिष्ट्ये पुढीलप्रमाणे आहेत:
- केंद्र सरकारची लघुबचत योजना.
- तिमाही आधारावर व्याज मिळते.
- योजनेचा मूळ कालावधी पाच वर्षांचा असतो.
- पात्रतेनुसार आणखी तीन वर्षांची मुदतवाढ घेता येते.
- एका व्यक्तीसाठी कमाल गुंतवणूक मर्यादा ₹30 लाख आहे.
मात्र, व्याजदर तिमाही आधारावर जाहीर केला जातो. मिळणारे व्याज करपात्र असते आणि मुदतपूर्व खाते बंद केल्यास कपात लागू होऊ शकते. त्यामुळे केवळ व्याजदर पाहून गुंतवणूक करण्याऐवजी आपल्या आर्थिक गरजा, करप्रणाली आणि इतर उत्पन्नाचे स्रोत लक्षात घ्यावेत.
SCSS योजनेबाबत वारंवार विचारले जाणारे प्रश्न (FAQs)
1. SCSS योजनेचा सध्याचा व्याजदर किती आहे?
ऑक्टोबर ते डिसेंबर 2026 या तिमाहीसाठी SCSS योजनेचा वार्षिक व्याजदर 8.2% असल्याची माहिती आहे. पुढील तिमाहीसाठी दर बदलू शकतो.
2. SCSS मध्ये ₹10 लाख ठेवल्यास किती व्याज मिळते?
8.2% वार्षिक व्याजदरानुसार ₹10 लाखांच्या ठेवीवर वर्षाला ₹82,000 आणि दर तिमाहीला ₹20,500 व्याज मिळते.
3. SCSS योजनेत कमाल किती पैसे जमा करता येतात?
एका व्यक्तीच्या सर्व SCSS खात्यांमध्ये मिळून कमाल ₹30 लाख गुंतवता येतात.
4. SCSS योजनेचा कालावधी किती वर्षांचा आहे?
या योजनेचा मूळ कालावधी पाच वर्षांचा आहे. त्यानंतर पात्रतेनुसार आणखी तीन वर्षांसाठी मुदतवाढ घेता येते.
5. SCSS योजनेचे व्याज दर महिन्याला मिळते का?
नाही. या योजनेत व्याज दर तीन महिन्यांनी म्हणजेच तिमाही आधारावर दिले जाते.
6. SCSS योजनेत मिळणारे व्याज करमुक्त आहे का?
नाही. SCSS मधून मिळणारे व्याज करपात्र उत्पन्न आहे. लागू नियमांनुसार TDS देखील कापला जाऊ शकतो.
निष्कर्ष
केंद्र सरकारची ज्येष्ठ नागरिक बचत योजना म्हणजेच SCSS ही निवृत्तीनंतर नियमित व्याज उत्पन्न मिळवण्यासाठी उपलब्ध असलेली एक महत्त्वाची योजना आहे. ऑक्टोबर ते डिसेंबर 2026 या तिमाहीसाठी 8.2% वार्षिक व्याजदरानुसार ₹10 लाखांच्या ठेवीवर दर तीन महिन्यांनी ₹20,500 व्याज मिळू शकते.
मात्र, गुंतवणूक करण्यापूर्वी कमाल मर्यादा, पाच वर्षांचा कालावधी, कराचे नियम आणि मुदतपूर्व खाते बंद करण्याच्या अटी समजून घ्या. खाते उघडण्यापूर्वी पोस्ट ऑफिस किंवा अधिकृत बँकेतून अद्ययावत व्याजदर आणि नियमांची खात्री करून घ्यावी.
अस्वीकरण: या लेखातील व्याजदर ऑक्टोबर ते डिसेंबर 2026 या तिमाहीसाठी दिलेल्या माहितीनुसार नमूद केला आहे. व्याजाची गणना 8.2% वार्षिक दरानुसार केली आहे. पुढील तिमाहीत व्याजदर बदलू शकतो. प्रत्यक्ष व्याज, करकपात आणि इतर अटी लागू सरकारी नियमांनुसार असतील. हा लेख केवळ माहितीच्या उद्देशाने असून वैयक्तिक आर्थिक किंवा गुंतवणूक सल्ला नाही.