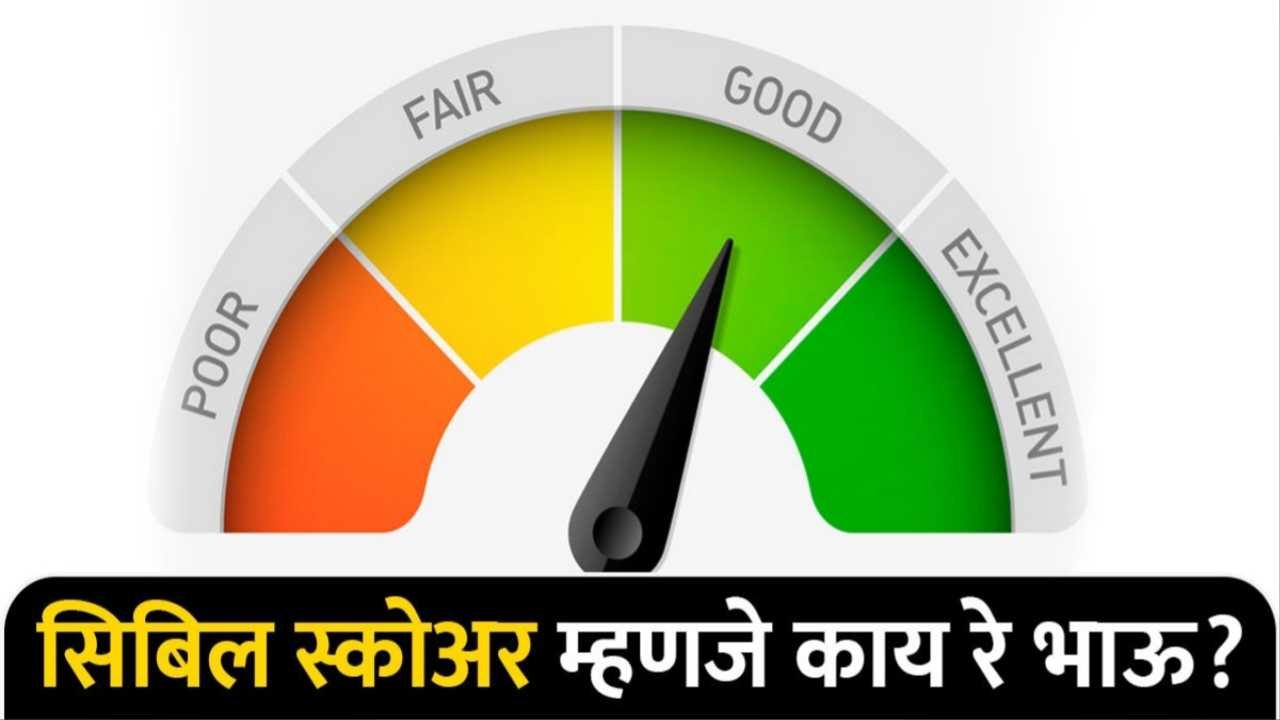
आधुनिक आर्थिक व्यवहारात सिबिल स्कोर (CIBIL Score) ही तुमची पत आणि आर्थिक शिस्त दर्शवणारी सर्वात महत्त्वाची गोष्ट बनली आहे. हा ३०० ते ९०० या अंकांच्या दरम्यान असणारा एक ३ अंकी आकडा असतो, जो तुम्ही भूतकाळात घेतलेल्या कर्जाची आणि क्रेडिट कार्डच्या बिलांची परतफेड कशी केली आहे हे दर्शवतो. जर तुमचा सिबिल स्कोर ८०० पेक्षा जास्त असेल, तर बँकांच्या नजरेत तुम्ही अत्यंत विश्वासू आणि कमी जोखमीचे ग्राहक ठरता. असा उत्तम स्कोर असल्यास बँका तुम्हाला अगदी कमी व्याजदरात, कमीत कमी कागदपत्रांमध्ये आणि झटपट होम लोन, पर्सनल लोन, कार लोन किंवा क्रेडिट कार्ड मंजूर करतात.
CIBIL Score कसा ठरवला जातो आणि त्याचे गणित कसे असते
सिबिल स्कोर वाढवण्यासाठी तो कसा कॅल्क्युलेट केला जातो हे समजून घेणे अत्यंत गरजेचे आहे. यामध्ये सर्वात महत्त्वाचा वाटा म्हणजे ३५ टक्के भाग हा तुमच्या परतफेडीच्या इतिहासावर (Payment History) अवलंबून असतो, म्हणजेच तुम्ही वेळेवर हप्ते भरता की नाही. ३० टक्के भाग हा क्रेडिट युटिलायझेशन रेशिओवर आधारित असतो, म्हणजेच दिलेल्या मर्यादेपैकी तुम्ही किती खर्च करता. १५ टक्के वाटा हा क्रेडिट हिस्टरीच्या कालावधीवर अवलंबून असतो. याशिवाय १० टक्के भाग सिक्युअर्ड आणि अनसिक्युअर्ड कर्जाच्या मिश्रणावर (Credit Mix) आणि उरलेला १० टक्के भाग नवीन कर्जाच्या चौकशीवर (Hard Inquiries) ठरवला जातो.
सिबिल स्कोर ८०० प्लस करण्यासाठी सोप्या आणि प्रभावी टिप्स
सिबिल स्कोर वेगाने सुधारण्यासाठी काही सोप्या आर्थिक सवयी आत्मसात करणे आवश्यक आहे. सर्वप्रथम सर्व ईएमआय आणि क्रेडिट कार्डची बिले वेळेवर भरावीत, यासाठी बँकेचा ऑटो-डेबिट पर्याय सुरू करावा. दुसरे म्हणजे क्रेडिट कार्डची एकूण मर्यादा १ लाख रुपये असल्यास त्यावर ३० हजार रुपयांपेक्षा जास्त खर्च करू नये, म्हणजेच क्रेडिट युटिलायझेशन ३० टक्क्यांच्या आत ठेवावे. जुनी क्रेडिट कार्ड्स खाते जुने दर्शवत असल्याने ती कधीही बंद करू नयेत. तसेच एकाच वेळी अनेक बँकांमध्ये कर्जासाठी किंवा क्रेडिट कार्डसाठी अर्ज करणे टाळावे, कारण प्रत्येक अर्जासोबत होणाऱ्या हार्ड इन्क्वायरीमुळे स्कोर घसरू शकतो.
सिबिल रिपोर्ट मधील चुका दुरुस्त करणे आणि थकीत रक्कम शून्य करणे
अनेकदा बँकेच्या किंवा सिबिलच्या चुकीमुळे जुने भरलेले कर्ज चालू दिसते, ज्यामुळे स्कोर कमी होतो. यासाठी CIBIL च्या अधिकृत वेबसाईटवरून मोफत रिपोर्ट डाऊनलोड करून त्यात पॅन कार्ड तपशील किंवा चालू कर्जाची माहिती योग्य आहे का ते तपासावे. जर काही चूक आढळली, तर पोर्टलवर ऑनलाईन ‘Dispute’ राईझ करावा, जो ३० दिवसांत दुरुस्त होतो. तसेच क्रेडिट कार्डचे केवळ मिनिमम अमाऊंट ड्यू भरण्याऐवजी संपूर्ण बिल भरावे आणि थकीत रक्कम लवकरात लवकर शून्य करावी. ज्यांचा स्कोर खूप कमी आहे, त्यांनी एफडी बेस्ड (FD-backed) क्रेडिट कार्ड घेऊन नियमित बिल भरल्यास ६ ते ९ महिन्यांत स्कोर ७५०-८०० पर्यंत सहज वाढू शकतो.
सिबिल स्कोर वाढवताना टाळावयाच्या गंभीर चुका
स्कोर सुधारताना काही चुका टाळणे अत्यंत गरजेचे आहे. कधीही बँकेसोबत कर्जाचे सेटलमेंट (Settlement) करू नका, कारण यामुळे सिबिल रिपोर्टवर ‘Settled’ असा रिमार्क येतो जो पुढील ७ वर्षे तुमचा स्कोर वाढू देत नाही. तसेच कोणाच्याही कर्जासाठी गॅरेंटर (Guarantor) बनताना काळजी घ्या, कारण मूळ कर्जदाराने हप्ता बुडवल्यास त्याचा थेट फटका तुमच्या सिबिल स्कोरला बसतो. नेहमी सर्व बिले वेळेत भरून आणि मर्यादित खर्च करून आपला सिबिल स्कोर मजबूत ठेवावा.
1 thought on “सिबिल स्कोर म्हणजे काय आणि तो ८०० पेक्षा जास्त असण्याचे महत्त्वाचे फायदे CIBIL Score Hike”